Formulario 4415: requisitos y rechazos frecuentes
El Formulario 4415 es uno de los documentos tributarios más conocidos en Chile cuando se habla de inscripción al Rol Único Tributario, inicio de actividades, formalización de negocios, contribuyentes de primera categoría, profesionales independientes, empresas, sociedades, comunidades, personas naturales y personas jurídicas que comienzan a desarrollar una actividad económica. Aunque actualmente el Servicio de Impuestos Internos permite realizar la mayoría de estos trámites por internet, este formulario sigue siendo una referencia importante para comprender qué datos exige el inicio de actividades, qué antecedentes se deben preparar, qué errores producen observaciones y por qué una solicitud puede ser rechazada o quedar pendiente.
Esta guía está orientada a personas mayores de dieciocho años que necesitan entender de manera clara qué es este formulario tributario, cuándo se utiliza, qué requisitos se revisan, qué documentos conviene reunir, cómo acreditar domicilio, cómo elegir actividad económica, qué significa capital inicial, qué datos deben informar las sociedades, qué ocurre con contribuyentes extranjeros, qué rechazos frecuentes se producen y cómo evitar problemas al iniciar actividades ante el SII.
En términos simples, iniciar actividades significa informar al Servicio de Impuestos Internos que una persona o entidad comenzará a realizar una actividad económica que puede producir rentas. Esto puede incluir comercio, servicios profesionales, actividades industriales, actividades de transporte, asesorías, ventas, prestación de servicios, negocios digitales, emprendimientos, actividades de primera categoría, actividades de segunda categoría, sociedades, empresas individuales, comunidades, fundaciones, organizaciones y otros contribuyentes que deban cumplir obligaciones tributarias.
- Formularios de reevaluación: requisitos y documentos
- Formularios Microsoft: cómo crear y revisar respuestas
- Posesión efectiva en Registro Civil: formularios y datos clave
- Cargas familiares en Caja Los Andes: formularios y documentos clave
- Formularios GES: guía de cobertura, solicitudes y documentos
- Formularios Aduana Chile: documentos y requisitos clave
El inicio de actividades no debe tomarse como un simple trámite administrativo. Una vez realizado, el contribuyente puede quedar sujeto a obligaciones como emitir documentos tributarios, declarar impuestos, mantener registros, presentar declaraciones mensuales o anuales, informar cambios de domicilio, actualizar actividades, pagar impuestos, llevar contabilidad cuando corresponda y responder fiscalizaciones. Por eso, antes de enviar una solicitud, conviene revisar bien los datos y no completar información al azar.
Qué es este formulario tributario
Este formulario tributario corresponde a la inscripción al Rol Único Tributario y declaración de inicio de actividades. Tradicionalmente, se utilizó para informar al SII los antecedentes básicos de una persona o entidad que comenzaba actividades económicas. En él se declaraban datos de identificación, domicilio, actividad económica, capital, representantes, socios, participación, datos de contacto y antecedentes necesarios para que el Servicio registrara al contribuyente.
Con la digitalización del SII, el trámite de inicio de actividades se realiza principalmente por internet. En el proceso digital, el contribuyente completa un formulario electrónico dentro del sitio del Servicio, adjunta antecedentes cuando corresponde y obtiene una respuesta del sistema o de la unidad revisora. Aun así, el nombre del formulario sigue siendo muy buscado porque representa el trámite de inicio de actividades y porque en ciertos casos excepcionales puede seguir existiendo una presentación presencial o documental.
Para qué sirve en la práctica
Sirve para informar formalmente al SII que el contribuyente comenzará una actividad económica. Esto permite que la persona o entidad quede registrada para efectos tributarios y pueda cumplir obligaciones asociadas a su giro. También puede permitir obtener RUT cuando se trata de una persona jurídica o entidad que lo requiere, declarar actividades económicas, informar domicilio tributario y habilitar procesos posteriores como emisión de documentos tributarios electrónicos.
En la práctica, muchas personas lo relacionan con la posibilidad de emitir boletas de honorarios, facturas, boletas de ventas y servicios, guías de despacho, notas de crédito, notas de débito y otros documentos tributarios. Sin embargo, la posibilidad de emitir documentos puede depender del tipo de actividad, verificación, acreditación de domicilio, régimen tributario y cumplimiento de requisitos adicionales.
Diferencia entre inscripción y aviso de inicio
La inscripción al RUT busca identificar tributariamente a una persona jurídica, entidad o contribuyente que necesita quedar registrado ante el Servicio. El aviso de inicio de actividades informa que ese contribuyente comenzará a realizar una actividad económica capaz de generar rentas. En algunos casos ambos procesos se relacionan estrechamente, especialmente cuando una empresa nueva obtiene RUT y al mismo tiempo informa que iniciará operaciones.
Una persona natural chilena ya cuenta con RUT, pero puede necesitar declarar inicio de actividades si comienza un negocio o actividad independiente. Una persona jurídica, en cambio, puede necesitar obtener RUT y declarar inicio de actividades según su situación. Por eso, no todos los contribuyentes completan exactamente la misma ruta.
Por qué muchas personas aún lo buscan
Muchas personas siguen buscando este formulario porque durante años fue el documento clásico para iniciar actividades. Además, diversos instructivos, contadores, trámites antiguos, oficinas, materiales educativos y consultas tributarias siguen mencionándolo. También se busca porque algunos contribuyentes quieren saber qué datos se pedirán antes de entrar al trámite digital.
La forma correcta de entenderlo hoy es como una referencia tributaria muy importante, pero no necesariamente como un papel que siempre se imprime y presenta. En la mayoría de los casos, el contribuyente debe realizar el trámite por internet en el sitio del SII, completando el formulario electrónico correspondiente.
Cuándo corresponde iniciar actividades
Corresponde iniciar actividades cuando una persona o entidad comenzará a desarrollar una actividad económica que puede generar rentas afectas a impuestos. Esto puede incluir actividades profesionales independientes, comercio, ventas de productos, prestación de servicios, actividades industriales, transporte, minería, pesca, actividades agrícolas, negocios digitales, asesorías, trabajos técnicos, emprendimientos, sociedades, empresas y otras operaciones económicas.
El inicio de actividades debe realizarse dentro del plazo legal correspondiente. La regla general informada por canales oficiales es que el aviso debe realizarse dentro de los dos meses siguientes al inicio de la actividad. Por ejemplo, si una persona comienza una actividad el primer día de un mes, debe revisar cuidadosamente el plazo aplicable para no quedar fuera de término.
Actividades profesionales independientes
Las actividades profesionales independientes son aquellas realizadas por personas que prestan servicios de manera autónoma, como profesionales, técnicos, asesores, consultores, diseñadores, desarrolladores, contadores, abogados, arquitectos, psicólogos, traductores, profesores particulares, prestadores de servicios digitales, especialistas o personas que emiten boletas de honorarios.
En estos casos, el contribuyente debe identificar correctamente su actividad económica. Si corresponde acreditar profesión, puede ser necesario contar con título profesional o antecedentes que respalden la actividad declarada. No todas las prestaciones independientes son iguales para efectos tributarios, por lo que conviene revisar el código de actividad que mejor describe el servicio real.
Actividades comerciales
Las actividades comerciales incluyen compra y venta de productos, tiendas, comercio electrónico, ventas por catálogo, ventas en plataformas digitales, importación, distribución, servicios asociados a ventas y otras operaciones de comercio. Cuando se venden productos o se prestan servicios gravados, pueden existir obligaciones relacionadas con IVA, emisión de documentos tributarios electrónicos y declaraciones mensuales.
El inicio de actividades para comercio debe reflejar el giro real. Declarar una actividad demasiado genérica o equivocada puede generar problemas al emitir documentos, acceder a autorizaciones, usar medios de pago, operar en plataformas o responder a revisiones del SII.
Actividades de empresas y sociedades
Las empresas y sociedades deben informar antecedentes de constitución, representantes, socios o accionistas cuando corresponda, domicilio, capital, actividades económicas y otros datos propios del tipo de entidad. En sociedades, comunidades y otras formas asociativas, puede requerirse detallar integrantes, participación, capital enterado, capital por enterar y fecha de aporte.
Si una empresa fue creada mediante una plataforma de constitución, igualmente debe cumplir los pasos tributarios que correspondan ante el SII. Constituir una sociedad no siempre significa que la empresa ya puede operar tributariamente sin realizar las declaraciones necesarias.
Actividades digitales
Los negocios digitales también pueden requerir inicio de actividades. Esto incluye venta de productos en línea, prestación de servicios digitales, marketing, asesorías remotas, desarrollo de software, plataformas, cursos, publicidad, afiliación, servicios informáticos, comercio electrónico, contenido monetizado y otras actividades que generan ingresos.
Un error frecuente es pensar que, por operar por internet, no existe obligación tributaria. Si la actividad genera rentas, debe revisarse la necesidad de inicio de actividades, emisión de documentos, declaración de ingresos y cumplimiento de impuestos.
Requisitos generales para realizar el trámite
Los requisitos pueden variar según el tipo de contribuyente, actividad y modalidad del trámite. Sin embargo, existen requisitos generales que se repiten: contar con identificación tributaria, tener clave tributaria, ser mayor de edad o cumplir requisitos especiales si se trata de menor autorizado, acreditar domicilio cuando corresponda, declarar actividad económica, informar capital si aplica y adjuntar documentos que respalden la actividad en casos determinados.
Identificación del contribuyente
La identificación del contribuyente es el punto de partida. En personas naturales se utiliza el RUT de la persona. En personas jurídicas o entidades, se requiere RUT de la empresa o entidad, o realizar el procedimiento para obtenerlo cuando corresponda. Los datos deben coincidir con documentos oficiales y registros del SII.
Un error en el RUT, razón social, nombre, representante legal o datos de constitución puede generar rechazo u observación. Antes de iniciar, conviene revisar que la información esté actualizada y que el representante tenga facultades suficientes para actuar.
Clave tributaria
La clave tributaria permite ingresar al sitio del SII y realizar trámites en línea. Es personal o asociada al contribuyente según el caso. Para empresas, el representante legal debe tener acceso y facultades. Si una persona no tiene clave o no recuerda su acceso, debe recuperarlo antes de iniciar el trámite.
No es recomendable entregar la clave tributaria a terceros sin control. Si un contador, asesor o familiar ayuda a realizar el trámite, el contribuyente debe revisar lo que se enviará y guardar comprobantes. La responsabilidad final sobre la información declarada recae en el contribuyente.
Mayoría de edad
La regla general es que el contribuyente sea mayor de dieciocho años para realizar actividades económicas. Excepcionalmente, menores de edad pueden desarrollar actividades económicas con autorización de madre, padre o representante correspondiente, según las reglas aplicables. Estos casos requieren mayor cuidado documental.
Para personas mayores de edad, igual se deben cumplir los demás requisitos. Tener edad suficiente no basta si faltan documentos, domicilio, actividad o antecedentes de respaldo.
Domicilio tributario
El domicilio tributario es el lugar que el contribuyente declara para efectos tributarios. Puede coincidir con domicilio particular, oficina, local comercial, bodega, taller, establecimiento, terreno, dirección de la empresa u otro espacio relacionado con la actividad. Debe ser real y acreditable cuando el SII lo solicite.
Acreditar domicilio es una de las partes más sensibles del trámite. Si el documento de respaldo no corresponde, si la dirección está incompleta, si el inmueble no está autorizado para el uso declarado o si el contribuyente no puede demostrar derecho de uso, el inicio de actividades puede quedar observado o rechazado.
Actividad económica
La actividad económica debe describir lo que el contribuyente realizará realmente. El SII utiliza códigos de actividad económica para clasificar giros. En el trámite digital se debe seleccionar el código que más se asemeje a la actividad del negocio o servicio. En casos excepcionales con formulario documental, se puede clasificar la actividad como principal o secundaria según corresponda.
Elegir mal la actividad puede producir efectos posteriores. Puede afectar documentos tributarios, afectación a IVA, declaraciones, autorizaciones, fiscalizaciones, patentes municipales, permisos sectoriales o relación con plataformas y medios de pago. Por eso conviene revisar los códigos con calma.
Capital inicial
El capital inicial corresponde a los recursos con los que comienza la actividad, cuando aplica. En el trámite electrónico, el capital se expresa en pesos. En casos excepcionales en que se use el formulario físico, el capital puede declararse de acuerdo con las instrucciones específicas del documento.
En sociedades, comunidades u otras entidades con integrantes, puede ser necesario detallar capital enterado, capital por enterar, capital total, participación y datos de socios, comuneros o miembros. La información debe coincidir con documentos de constitución o acuerdos respectivos.
Documentos que conviene preparar
La documentación depende del tipo de contribuyente y actividad. No todos deben adjuntar exactamente lo mismo, pero existen documentos que conviene tener disponibles antes de iniciar. Preparar antecedentes evita quedar detenido a mitad del trámite y reduce observaciones.
Documentos de identidad
Las personas naturales deben contar con su cédula de identidad vigente. Los representantes legales deben poder acreditar su identidad y facultades. Las personas extranjeras deben revisar su documentación vigente, residencia, autorización para desarrollar actividades remuneradas cuando corresponda y RUT o documentación tributaria aplicable.
Cuando actúa un mandatario, se debe contar con poder o mandato suficiente. Un trámite realizado por una persona sin facultades puede ser rechazado.
Documentos de constitución
Las sociedades y personas jurídicas deben contar con documentos de constitución. Según el tipo de entidad, puede tratarse de escritura, estatutos, inscripción, certificado, documento electrónico, código de verificación, contrato social, decreto de autorización u otros antecedentes. La documentación debe permitir verificar existencia, representantes y objeto.
Si la empresa fue constituida recientemente, conviene verificar que el SII ya pueda consultar sus datos o que la documentación esté disponible para adjuntarla. Si existe diferencia entre razón social, representantes o domicilio, el sistema puede observar la solicitud.
Documentos para acreditar domicilio
Para acreditar domicilio se pueden requerir documentos que demuestren que el contribuyente tiene derecho a usar el lugar declarado. Puede tratarse de contrato de arriendo, autorización del propietario, escritura, certificado de dominio, contrato de comodato, cuenta de servicios, certificado de avalúo u otros respaldos aceptados según el caso.
El documento debe coincidir con la dirección declarada. Si la dirección tiene errores de número, comuna, departamento, oficina, local o rol, puede producir observaciones. También debe existir coherencia entre la actividad y el lugar. No es lo mismo declarar una oficina administrativa que un taller, local de venta, bodega o actividad industrial.
Documentos para acreditar profesión
Si el contribuyente declara una actividad profesional que exige respaldo, puede requerirse título profesional o certificado que acredite la profesión. Esto es especialmente relevante para actividades de segunda categoría, servicios profesionales, áreas reguladas o actividades donde el SII necesita confirmar la naturaleza del servicio.
Si una persona declara una actividad que no corresponde a su profesión o que no puede acreditar, puede recibir observación. En esos casos, conviene elegir una actividad económica que describa correctamente lo que se realizará y revisar si se necesita respaldo profesional.
Documentos para actividades especiales
Algunas actividades requieren documentos adicionales. El SII menciona actividades como transporte de carga, minería o pesca dentro de los casos donde puede ser necesario acreditar la actividad económica con antecedentes específicos. También pueden existir permisos, autorizaciones, patentes, registros sectoriales o documentos emitidos por otros organismos, dependiendo del giro.
Antes de declarar una actividad regulada, conviene revisar si se necesitan permisos especiales. Iniciar actividades ante el SII no reemplaza autorizaciones sanitarias, municipales, sectoriales, ambientales, de transporte, minería, pesca, educación, salud u otras exigencias legales.
Cómo realizar el trámite en línea
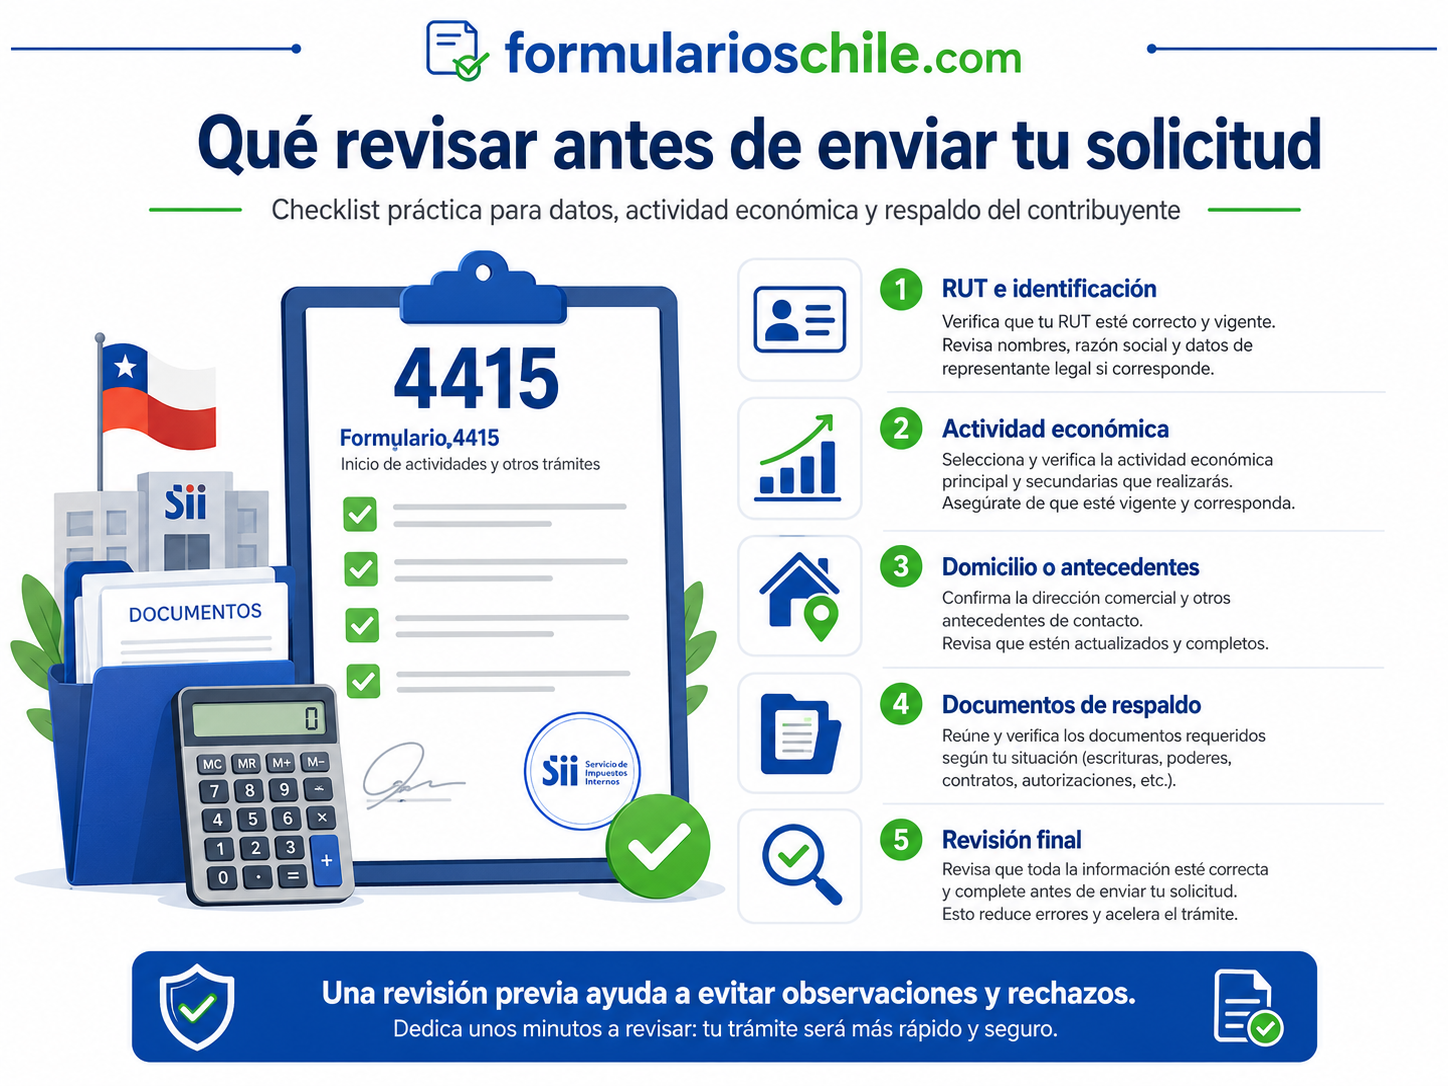
Actualmente, la regla general es realizar el inicio de actividades por internet en el sitio del SII. El trámite se encuentra en la sección de servicios online, dentro del menú de RUT e inicio de actividades. El contribuyente debe ingresar con RUT y clave tributaria, completar los datos solicitados y adjuntar antecedentes cuando corresponda.
Ingresar al sitio oficial
El trámite debe realizarse desde el sitio oficial del Servicio de Impuestos Internos: sii.cl. Desde allí se debe ingresar a servicios online y buscar la sección de RUT e inicio de actividades. También se puede revisar información general en ChileAtiende sobre inicio de actividades e inscripción de RUT.
Es importante evitar enlaces enviados por desconocidos, páginas falsas o sitios que imitan al SII. Los trámites tributarios incluyen datos personales y económicos, por lo que el acceso debe hacerse de forma segura.
Seleccionar el tipo de contribuyente
El sistema puede diferenciar entre persona natural, persona jurídica, entidad sin personalidad jurídica, contribuyente extranjero, empresa u otra categoría. La selección correcta es importante porque define los campos que aparecerán y los documentos que pueden solicitarse.
Si una persona selecciona una categoría equivocada, puede ingresar datos que no corresponden o quedar bloqueada por requisitos innecesarios. Antes de avanzar, conviene confirmar si se está actuando como persona natural, empresa individual, sociedad, comunidad, fundación u otra entidad.
Completar datos de identificación
En esta etapa se revisan datos personales o de la entidad: nombre, razón social, RUT, representante, domicilio, correo electrónico, teléfono y antecedentes de contacto. Los datos deben estar actualizados, porque el SII puede enviar notificaciones o requerimientos por los canales registrados.
Un correo mal escrito o un teléfono desactualizado puede dificultar la respuesta a observaciones. También puede afectar comunicaciones futuras relacionadas con documentos tributarios o cumplimiento.
Declarar domicilio
El domicilio debe ingresarse con detalle: región, comuna, calle, número, oficina, departamento, local, sector, villa, población o referencia cuando corresponda. Si el inmueble tiene rol de avalúo o documentos de respaldo, conviene verificar que la dirección coincida.
En actividades realizadas desde el domicilio particular, se debe revisar si corresponde declarar esa dirección y qué respaldo se necesita. En actividades con local abierto al público, taller, bodega o establecimiento, el domicilio debe reflejar el lugar real de operación.
Seleccionar actividad económica
El contribuyente debe seleccionar el código de actividad económica que más se asemeje a lo que realizará. También puede ser necesario describir con palabras la actividad específica. Esta glosa descriptiva debe ser clara y concreta, evitando frases demasiado genéricas.
Por ejemplo, no es lo mismo declarar una actividad de comercio minorista que prestación de servicios informáticos, asesoría profesional, transporte de carga, servicios de publicidad, venta por internet, construcción, arriendo de bienes o producción de alimentos. Cada actividad puede tener efectos tributarios distintos.
Informar capital cuando corresponda
Si el sistema solicita capital inicial, debe expresarse según las instrucciones del trámite. En el formulario electrónico, el SII indica que el capital se expresa en pesos. En sociedades u otras entidades, se debe tener cuidado con capital enterado, capital por enterar y capital total.
El capital declarado debe ser razonable y coherente con la actividad y documentos de constitución. Si una sociedad tiene capital establecido en sus estatutos, la información debe coincidir.
Adjuntar antecedentes
El sistema puede solicitar documentos para acreditar domicilio, profesión, actividad económica o representación. Los archivos deben ser legibles, completos y corresponder al trámite. No conviene subir fotografías borrosas ni documentos incompletos.
Antes de adjuntar, revisa que el archivo muestre nombres, fechas, direcciones, firmas, timbres o datos relevantes. Si el documento tiene varias páginas, debe subirse completo.
Enviar y guardar comprobante
Después de revisar toda la información, se debe enviar la solicitud. Si el trámite queda aceptado, pendiente u observado, se debe guardar el comprobante o número de solicitud. Este respaldo será útil para consultas posteriores, certificados, seguimiento o corrección.
No basta con llenar el formulario y cerrar la sesión. El contribuyente debe confirmar que la solicitud fue enviada y revisar si el sistema exige esperar validación.
Casos donde puede existir presentación excepcional
Aunque el trámite se realiza por internet como regla general, existen casos excepcionales establecidos por la norma en los que se puede efectuar una presentación ante una oficina del SII. En esos casos, puede solicitarse el documento correspondiente y antecedentes físicos o digitalizados según instrucción del Servicio.
Contribuyentes excluidos de la presentación electrónica
Algunos contribuyentes pueden estar excluidos de la obligación de presentar por internet según la norma tributaria. En esas situaciones, deben seguir el procedimiento indicado por el SII. No se debe asumir que cualquier persona puede ir a oficina con un formulario impreso; primero se debe verificar si el caso se encuentra dentro de las excepciones.
Chilenos domiciliados en el extranjero
Los chilenos domiciliados en el extranjero pueden requerir representantes y documentos específicos para realizar el trámite. Puede ser necesario presentar cédula de identidad del representante, poder o mandato válido, documento tributario correspondiente y acreditación de domicilio. Estos casos deben revisarse con mayor cuidado porque involucran representación y residencia fuera del país.
Personas extranjeras
Las personas extranjeras deben revisar su situación migratoria, identificación, autorización para desarrollar actividades remuneradas si corresponde, RUT, documentos del representante si actúan mediante mandatario y acreditación de domicilio. También puede existir un formulario o procedimiento específico para extranjeros sin residencia, agencias o establecimientos permanentes.
En estos casos, no conviene improvisar. La falta de un documento migratorio, poder o autorización puede producir rechazo. Si la persona extranjera no tiene claridad sobre su situación tributaria, debería consultar canales oficiales antes de iniciar.
Campos importantes del formulario
El formulario o trámite electrónico contiene campos que deben completarse con precisión. Algunos parecen simples, pero son causa frecuente de observaciones. Entender cada campo ayuda a evitar rechazos.
Datos de identificación
Incluyen nombre, razón social, RUT, tipo de contribuyente, representante, datos de contacto y antecedentes personales o jurídicos. La información debe coincidir con registros oficiales, documentos de constitución y cédula de identidad.
Domicilio y jurisdicción
El domicilio determina la unidad o jurisdicción del SII que puede revisar el trámite cuando corresponde. Debe ser real, completo y acreditable. Si el contribuyente declara una dirección incorrecta o no puede demostrar uso del inmueble, el trámite puede ser observado.
Actividad económica
El código de actividad económica clasifica el giro del contribuyente. El SII permite declarar más de una actividad cuando corresponde. En el formulario tradicional existían campos para indicar varios códigos. En el trámite digital, se debe seleccionar el o los códigos que describen la actividad real.
Actividad principal y actividades secundarias
En el trámite electrónico actual, el contribuyente indica los códigos que más se asemejan a su negocio. En casos excepcionales con formulario documental, puede existir clasificación de actividad principal y secundaria. En cualquier modalidad, lo importante es declarar actividades reales y coherentes.
Glosa descriptiva
La glosa descriptiva es la explicación con palabras de la actividad que se desarrollará. Debe ser clara. No conviene escribir frases vagas como “servicios varios” si en realidad se prestará asesoría informática, diseño, transporte, comercio minorista o reparación de equipos. Mientras más clara sea la descripción, más fácil será revisar el giro.
Capital enterado y capital por enterar
El capital enterado es el capital aportado. El capital por enterar es el capital comprometido que aún se aportará. El capital total corresponde a la suma de ambos. En sociedades, comunidades y entidades similares, se debe detallar la participación de socios, comuneros o integrantes cuando corresponda.
Representantes y socios
Las empresas deben informar representantes y datos de socios o integrantes cuando corresponda. Esto puede incluir nombre, RUT, porcentaje de participación, capital enterado, capital por enterar y fecha por enterar. La información debe coincidir con escritura, estatutos, registro de empresas o documentos de constitución.
Rechazos frecuentes del trámite
Los rechazos u observaciones más frecuentes se relacionan con falta de documentos, domicilio no acreditado, actividad mal seleccionada, datos inconsistentes, documentos ilegibles, representación insuficiente, errores en capital, contribuyente sin clave, antecedentes de sociedad incompletos o información que no coincide con registros oficiales.
Domicilio no acreditado
Uno de los rechazos más comunes ocurre cuando el contribuyente no acredita correctamente el domicilio. Esto puede pasar porque el contrato de arriendo no está a nombre del contribuyente, porque falta autorización del propietario, porque la dirección no coincide, porque el documento está vencido, porque no se adjuntó respaldo suficiente o porque el inmueble no corresponde a la actividad declarada.
Para evitarlo, verifica que el documento de domicilio coincida exactamente con la dirección ingresada y que demuestre derecho de uso. Si usarás un domicilio de un familiar, propietario o tercero, puede requerirse autorización formal.
Actividad económica incorrecta
Elegir un código de actividad que no representa el negocio real puede causar observaciones. También puede generar problemas posteriores al emitir documentos tributarios o declarar impuestos. Si no encuentras un código exacto, debes elegir el que más se asemeje y usar una glosa descriptiva clara.
Antes de enviar, busca el código con calma. No elijas el primero que parezca parecido si hay una alternativa más precisa.
Documentos ilegibles
Los documentos adjuntos deben ser legibles. Si una fotografía está borrosa, cortada, oscura o incompleta, el funcionario o sistema puede observar el trámite. Esto es especialmente frecuente con contratos, certificados, cédulas, poderes, escrituras y documentos de domicilio.
Escanea o fotografía con buena luz, guarda en formato claro y revisa el archivo antes de subirlo. Si el documento tiene varias páginas, adjunta todas.
Representación insuficiente
Si una persona actúa en nombre de otra o de una empresa, debe tener facultades suficientes. Un poder vencido, incompleto o que no autoriza el trámite puede generar rechazo. En sociedades, el representante debe estar correctamente informado y coincidir con documentos de constitución.
Datos de sociedad inconsistentes
Las sociedades pueden ser observadas si la razón social no coincide, si el RUT está mal, si el capital declarado difiere de los estatutos, si los socios no están informados, si falta representante o si la actividad declarada no coincide con el objeto social. Revisar la escritura o documento de constitución antes de llenar el trámite es esencial.
Capital mal expresado
El capital debe declararse según las instrucciones del trámite. En el formulario electrónico se expresa en pesos. En casos documentales excepcionales, se deben seguir las instrucciones específicas. Confundir pesos con miles de pesos puede provocar errores relevantes.
Falta de documentos para actividad especial
Algunas actividades requieren acreditar antecedentes especiales, como transporte, minería o pesca. Si el contribuyente declara una de estas actividades y no adjunta los documentos necesarios, el trámite puede quedar observado. Lo mismo puede ocurrir en giros regulados por otros organismos.
Errores en datos de contacto
Un correo electrónico incorrecto puede impedir recibir observaciones o notificaciones. Un teléfono desactualizado dificulta la comunicación. Aunque parezcan detalles menores, estos datos son importantes para el seguimiento del trámite.
Inicio fuera de plazo
El aviso de inicio de actividades debe presentarse dentro del plazo legal. Si se presenta tarde, puede generar consecuencias tributarias, observaciones o dificultades. Si ya comenzaste a operar sin aviso, conviene regularizar cuanto antes y revisar la situación con el SII o un asesor tributario.
Cómo evitar observaciones
La mejor manera de evitar observaciones es preparar la información antes de entrar al sistema. No se debe iniciar el trámite sin saber qué actividad se declarará, qué domicilio se usará, qué documentos respaldan el domicilio, cuál es el capital, quién representa a la empresa y qué obligaciones se asumirán.
Preparar una carpeta tributaria inicial
Antes de iniciar, crea una carpeta digital con cédula, documentos de constitución, acreditación de domicilio, poderes, certificados, documentos de actividad, título profesional si corresponde, datos de socios, capital, correo y teléfono. Tener todo ordenado evita subir archivos equivocados.
Revisar el giro antes de declararlo
El giro debe describir la actividad real. Si venderás productos por internet, no declares una actividad profesional sin relación. Si prestarás asesoría, no declares comercio minorista. Si harás transporte, revisa documentos específicos. El giro correcto ayuda a cumplir bien las obligaciones posteriores.
Confirmar afectación tributaria
Algunas actividades pueden estar afectas a IVA, otras a impuesto de segunda categoría, otras a primera categoría y otras a reglas específicas. Antes de declarar, conviene comprender si emitirás boletas de honorarios, facturas, boletas de ventas y servicios u otros documentos. Esta decisión puede afectar declaraciones mensuales y contabilidad.
Revisar domicilio con detalle
Confirma comuna, número, departamento, oficina, local, rol, propietario y documento de respaldo. Si el domicilio será compartido, arrendado o prestado, revisa si necesitas autorización. Si usarás domicilio particular, verifica si corresponde a tu actividad.
Guardar comprobantes
Guarda todo: solicitud, comprobante de envío, observaciones, respuestas, documentos adjuntos, certificado de inicio y comunicaciones del SII. Estos antecedentes pueden ser útiles para bancos, municipalidades, proveedores de pago, plataformas digitales, clientes o fiscalizaciones.
Qué hacer si la solicitud es rechazada
Si la solicitud es rechazada u observada, lo primero es leer el motivo. No conviene enviar nuevamente la misma información sin corregir. La causa suele indicar qué documento falta, qué dato no coincide o qué requisito no se cumplió.
Leer la observación completa
La observación puede mencionar domicilio, actividad, documentos, representación, datos de sociedad o antecedentes incompletos. Leerla completa permite responder con precisión. Si no entiendes el motivo, revisa canales de ayuda del SII antes de repetir el error.
Corregir documentos
Si el problema fue un documento ilegible o incompleto, prepara una nueva versión clara. Si faltó una autorización, consíguela. Si el contrato no acredita domicilio, adjunta un respaldo adecuado. Si falta una escritura, sube el documento completo.
Corregir actividad económica
Si el problema fue la actividad, revisa códigos económicos y selecciona el que corresponda. También mejora la glosa descriptiva para explicar claramente el negocio. Evita actividades vagas o incongruentes con los documentos.
Solicitar orientación
Si el rechazo se repite, puede ser conveniente consultar al SII, a un contador o a un asesor tributario. Esto es especialmente importante en sociedades, actividades reguladas, extranjeros, domicilios compartidos, capital complejo o empresas con varios giros.
Obligaciones después de iniciar actividades
Iniciar actividades es solo el comienzo. Después pueden surgir obligaciones mensuales, anuales, documentales y administrativas. El contribuyente debe entender qué responsabilidades asume para no acumular incumplimientos.
Emitir documentos tributarios
Según la actividad, puede corresponder emitir boletas de honorarios, facturas electrónicas, boletas de ventas y servicios, guías de despacho, notas de crédito o documentos relacionados. El tipo de documento depende de la naturaleza de la actividad y del contribuyente.
Declaraciones mensuales
Algunos contribuyentes deben presentar declaraciones mensuales, como el Formulario 29, cuando existe IVA, PPM, retenciones u otras obligaciones. No todos los contribuyentes tienen las mismas obligaciones, por lo que se debe revisar el régimen aplicable.
Declaración anual
El contribuyente puede quedar obligado a declarar renta anualmente. Personas naturales, empresas, profesionales y sociedades deben revisar sus obligaciones según ingresos, régimen tributario y documentos emitidos.
Actualizar cambios
Si cambia el domicilio, giro, representante, socios, actividad, capital o estructura de la empresa, puede ser necesario informar modificaciones al SII. No actualizar datos puede generar problemas en notificaciones, fiscalizaciones y trámites posteriores.
Cumplir exigencias externas
Además del SII, pueden existir exigencias de municipalidades, permisos sanitarios, patentes comerciales, autorizaciones sectoriales, bancos, medios de pago, plataformas digitales, proveedores o clientes. El inicio de actividades no reemplaza esos permisos.
Tabla orientativa de requisitos y rechazos
| Elemento del trámite | Qué se debe preparar | Rechazo frecuente | Cómo evitar el problema |
|---|---|---|---|
| Identificación del contribuyente | RUT, nombre, razón social, representante y datos actualizados | Datos que no coinciden con registros o documentos | Revisar cédula, constitución de empresa y datos del SII antes de enviar |
| Domicilio tributario | Contrato, autorización, escritura, comprobante o documento que acredite uso del lugar | Documento no acredita domicilio o dirección no coincide | Adjuntar respaldo completo y verificar dirección exacta |
| Actividad económica | Código de actividad y descripción clara del giro | Código incorrecto o glosa demasiado genérica | Buscar el código que mejor represente el negocio real |
| Capital inicial | Monto correcto, capital enterado, capital por enterar y capital total cuando corresponda | Capital mal expresado o inconsistente con estatutos | Revisar instrucciones y documentos de constitución |
| Representación | Poder, mandato, representante legal o documentos societarios | Persona sin facultades suficientes | Adjuntar poder vigente o acreditar representación legal |
| Profesión | Título profesional o respaldo cuando la actividad lo exige | Actividad profesional no acreditada | Adjuntar certificado o elegir actividad que corresponda a la realidad |
| Actividad especial | Permisos, certificados o documentos sectoriales según actividad | Falta de antecedentes para transporte, minería, pesca u otro giro regulado | Revisar requisitos especiales antes de iniciar |
| Archivos adjuntos | Documentos completos, claros y legibles | Imagen borrosa, archivo cortado o documento incompleto | Escanear con buena calidad y revisar antes de subir |
Checklist antes de iniciar el trámite
Antes de enviar la solicitud, revisa esta lista práctica:
- Confirmar si actuarás como persona natural, empresa o entidad.
- Contar con RUT y clave tributaria.
- Revisar si el trámite corresponde hacerlo por internet.
- Definir la actividad económica real.
- Buscar el código económico que mejor represente el giro.
- Preparar una glosa descriptiva clara.
- Reunir documentos para acreditar domicilio.
- Revisar si necesitas acreditar profesión.
- Revisar si la actividad requiere antecedentes especiales.
- Preparar documentos de constitución si eres empresa.
- Verificar representantes y poderes.
- Revisar capital inicial si corresponde.
- Escanear documentos completos y legibles.
- Guardar comprobante después de enviar.
Checklist si el trámite fue observado
Si tu solicitud fue observada o rechazada, revisa lo siguiente:
- Leer la observación completa.
- Identificar si el problema es domicilio, actividad, capital, representación o documentos.
- No reenviar la misma información sin corregir.
- Preparar documentos nuevos si los anteriores estaban incompletos.
- Verificar dirección exacta y respaldo de uso del domicilio.
- Revisar código de actividad económica.
- Mejorar la descripción del giro.
- Confirmar facultades del representante.
- Subir archivos legibles.
- Guardar comprobantes de la nueva presentación.
- Consultar canales oficiales si el rechazo se repite.
Ejemplo práctico para persona natural
Imaginemos que una persona comenzará a prestar servicios de diseño gráfico de manera independiente. Antes de iniciar actividades, debe contar con RUT, clave tributaria, correo actualizado, domicilio tributario y una actividad económica que describa su servicio. Si corresponde, debe revisar si necesita acreditar profesión o estudios.
Luego ingresa al sitio del SII, selecciona inicio de actividades, completa sus datos, declara el domicilio, selecciona el código de actividad que mejor se ajusta al diseño gráfico o servicio creativo, escribe una glosa clara y adjunta documentos si el sistema los solicita. Después envía la solicitud y guarda comprobante.
Si el trámite queda aprobado, podrá revisar qué documentos tributarios corresponde emitir y qué obligaciones tendrá. Si queda observado por domicilio, deberá adjuntar un respaldo correcto. Si queda observado por actividad, deberá corregir el código o descripción.
Ejemplo práctico para empresa
Imaginemos que una sociedad fue constituida para vender productos por internet. Antes de iniciar actividades, debe tener RUT de la empresa, representante legal, documentos de constitución, domicilio tributario, capital declarado, datos de socios y actividad económica comercial. Además, debe revisar si necesita patente municipal, permisos sanitarios u otras autorizaciones según los productos.
El representante ingresa al sitio del SII con las credenciales correspondientes, completa los datos de la sociedad, informa domicilio, selecciona actividad económica de comercio, declara capital, identifica socios si corresponde y adjunta documentos. Si todo coincide, la solicitud puede avanzar. Si el contrato de domicilio no está a nombre de la empresa o si el giro no coincide con el objeto social, puede ser observado.
Preguntas frecuentes sobre el trámite
El trámite siempre se hace con formulario en papel
No. La regla general actual es realizar el inicio de actividades por internet en el sitio del SII. El formulario documental queda principalmente para casos excepcionales excluidos de la presentación electrónica o situaciones específicas indicadas por la norma.
Cuánto plazo existe para iniciar actividades
El aviso debe realizarse dentro de los dos meses siguientes al inicio de la actividad. Si una persona ya comenzó a operar y no realizó el trámite, debería regularizar cuanto antes y revisar su situación tributaria.
Qué pasa si el domicilio no está a mi nombre
Puede ser necesario acreditar autorización de uso, contrato, comodato u otro respaldo válido. El documento debe demostrar que puedes usar ese domicilio para la actividad declarada. Si no se acredita correctamente, el trámite puede ser observado.
Se puede declarar más de una actividad
Sí, cuando corresponde se pueden declarar varias actividades económicas. Sin embargo, deben ser actividades reales y coherentes. No conviene agregar giros innecesarios solo por si acaso, porque pueden generar obligaciones o revisiones adicionales.
Qué ocurre si elijo mal el código de actividad
Puede generar observaciones o problemas posteriores. Si el código no representa el giro real, puede afectar emisión de documentos, obligaciones tributarias o autorizaciones. Si detectas el error, revisa cómo modificar o actualizar actividades en el SII.
Necesito contador para iniciar actividades
No siempre es obligatorio, especialmente en casos simples. Sin embargo, puede ser muy recomendable si la actividad tendrá IVA, facturación, inventario, trabajadores, sociedad, varios socios, actividad regulada, importaciones, plataformas digitales o dudas sobre régimen tributario.
El inicio de actividades reemplaza la patente municipal
No. El inicio de actividades ante el SII no reemplaza la patente municipal ni otros permisos sectoriales. Dependiendo de la actividad y comuna, puede ser necesario tramitar patente comercial, permiso sanitario, autorización sectorial u otros documentos.
Qué pasa si me rechazan por documentos ilegibles
Debes volver a adjuntar documentos claros, completos y legibles. Revisa que se vean fechas, nombres, firmas, direcciones y datos relevantes. No subas fotografías cortadas ni archivos incompletos.
Qué pasa si cambia mi domicilio después
Debes informar la modificación al SII dentro de los plazos y canales correspondientes. Mantener domicilio actualizado es importante para notificaciones, fiscalizaciones, emisión de documentos y cumplimiento tributario.
Recomendaciones finales
El Formulario 4415 y el trámite de inicio de actividades son fundamentales para formalizar una actividad económica en Chile. Aunque hoy la mayoría de los contribuyentes realiza el proceso por internet, los datos que se declaran siguen siendo muy importantes: identificación, domicilio, actividad económica, capital, representantes, socios y documentos de respaldo. Completar esta información con cuidado evita observaciones y problemas posteriores.
La recomendación principal es no iniciar el trámite sin preparación. Antes de ingresar al sitio del SII, define tu giro real, revisa códigos de actividad, prepara documentos de domicilio, confirma si necesitas acreditar profesión, revisa permisos especiales, valida datos de la empresa y guarda todo en una carpeta digital. Si eres sociedad, verifica capital, socios, representante y documentos de constitución.
También es importante entender que iniciar actividades crea obligaciones. Después del trámite pueden venir emisión de documentos tributarios, declaraciones mensuales, declaración anual de renta, contabilidad, actualización de datos y cumplimiento de permisos externos. Formalizar un negocio no termina al obtener el certificado; comienza una etapa de cumplimiento permanente.
Si tu solicitud fue rechazada, no te desesperes. Lee la observación, corrige el documento o dato señalado y vuelve a enviar con mayor precisión. La mayoría de las observaciones se relaciona con domicilio, documentos ilegibles, actividad económica mal seleccionada, representación insuficiente o información inconsistente. Si el rechazo se repite, utiliza los canales oficiales del SII o pide apoyo profesional.
Finalmente, usa siempre fuentes oficiales. Los trámites tributarios deben realizarse desde el sitio del SII o canales autorizados. No entregues clave tributaria a desconocidos, no ingreses por enlaces dudosos y no pagues a personas que prometen aprobar trámites sin cumplir requisitos. Un inicio de actividades bien hecho permite operar con mayor seguridad, emitir documentos correctamente y construir una base tributaria ordenada para cualquier emprendimiento, profesión o empresa.
Este contenido tiene fines informativos y está orientado a personas mayores de edad. No reemplaza la normativa tributaria vigente, instrucciones oficiales del SII, asesoría contable, asesoría legal ni revisión particular de cada contribuyente. Antes de realizar el trámite, confirma siempre la información en el sitio oficial del Servicio de Impuestos Internos.
Deja una respuesta